
Thị trường chứng khoán châu Á ghi nhận sắc xanh nhẹ trong phiên giao dịch đầu tuần ngày 21/09. Động lực tăng trưởng chính xuất phát từ làn sóng đầu tư mạnh mẽ vào trí tuệ nhân tạo (AI), qua đó thúc đẩy nhóm cổ phiếu ngành bán dẫn và sản xuất chip.
Trong khi đó, giá dầu thô hạ nhiệt nhẹ khi kỳ vọng về việc Ả Rập Xê Út gia tăng lượng cung ứng giúp giải tỏa phần nào mối lo ngại từ cuộc tấn công của lực lượng Houthi vào khu vực Riyadh.
Tại thị trường Nhật Bản, không khí giao dịch diễn ra tương đối trầm lắng do bước vào kỳ nghỉ lễ Tuần lễ Bạc kéo dài đến thứ Tư (23/09). Tỷ giá USD/JPY duy trì đà ổn định quanh mốc 157,00 yên.
Giới đầu tư hiện đang giữ tâm lý thận trọng trước khả năng Ngân hàng Trung ương Nhật Bản (BOJ) có thể lợi dụng thời điểm thanh khoản thị trường mỏng để tiến hành can thiệp tiền tệ nhằm hỗ trợ đồng nội tệ.
Trước đó, theo ghi nhận từ báo Nikkei, đồng yên từng có đợt tăng giá đột biến vào phiên thứ Sáu tuần trước sau khi các cơ quan quản lý tài chính Nhật Bản thực hiện động tác kiểm tra tỷ giá trên thị trường hối đoái.
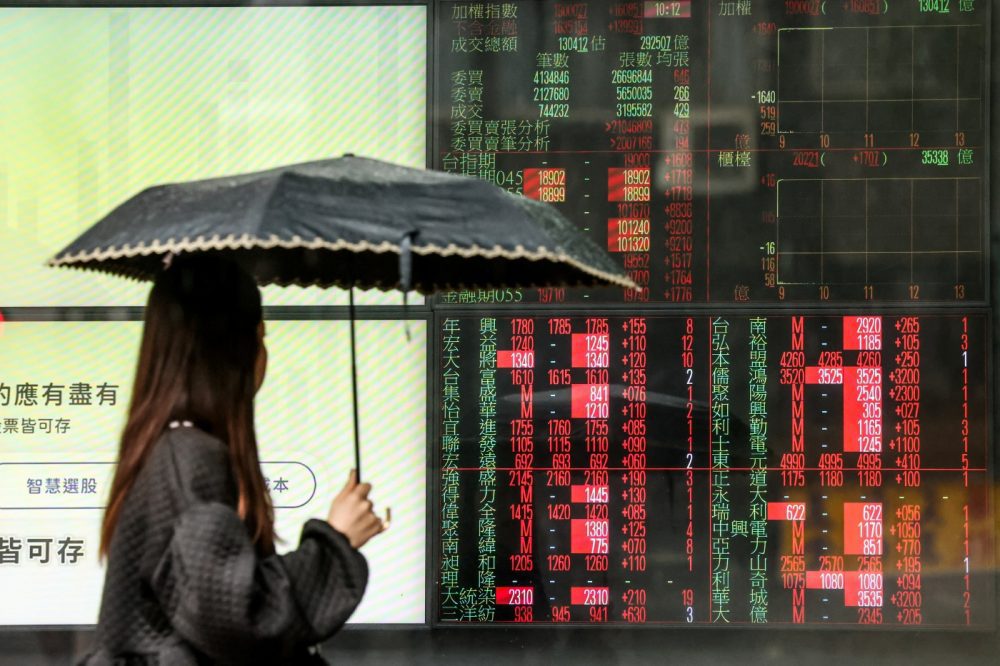
Mặc dù thị trường chứng khoán Nhật Bản đóng cửa nghỉ lễ, hợp đồng tương lai chỉ số Nikkei vẫn tăng 0,5%. Cùng chung đà khởi sắc, chỉ số công nghệ của Hàn Quốc tiến 1,1%, còn chỉ số MSCI khu vực châu Á – Thái Bình Dương (không bao gồm Nhật Bản) nhích thêm 0,3%.
Sắc xanh cũng lan sang các hợp đồng tương lai tại Mỹ và châu Âu. Hợp đồng tương lai S&P 500 và Nasdaq lần lượt tăng 0,3% và 0,4%. Tại thị trường châu Âu, hợp đồng tương lai EUROSTOXX 50 cùng DAX đều ghi nhận mức tăng 0,2%, trong khi chỉ số FTSE tương lai giữ ở mức đi ngang.
Trái ngược với đà tăng của thị trường cổ phiếu, thị trường trái phiếu tiếp tục chịu áp lực lớn sau đợt bán tháo diện rộng vừa qua. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 2 năm đã vọt tăng 36 điểm cơ bản chỉ trong vòng hai tuần, chạm mức 4,7604% – ngưỡng cao nhất kể từ giữa năm 2024.
Những thông điệp cứng rắn từ Cục Dự trữ Liên phạm Mỹ (Fed) trong cuộc họp vừa qua đã đẩy định giá trên thị trường tương lai lên mức 56% khả năng cơ quan này sẽ tiếp tục nâng lãi suất vào tháng 10, đồng thời kịch bản tăng lãi suất trước khi kết thúc năm gần như đã được giới đầu tư coi là chắc chắn.
Xu hướng thắt chặt chính sách tiền tệ cũng đang lan rộng toàn cầu. Ngân hàng trung ương tại các nền kinh tế lớn như Liên minh châu Âu (EU), Anh, Nhật Bản, Úc và New Zealand đều được dự báo sẽ tiếp tục thắt chặt chính sách từ nay đến cuối năm.
Mặc dù Ngân hàng Quốc gia Thụy Sĩ, Ngân hàng Trung ương Thụy Điển (Riksbank) và Ngân hàng Trung ương Na Uy (Norges Bank) chuẩn bị bước vào kỳ họp chính sách vào thứ Năm tuần này, giới quan sát cho rằng các cơ quan này nhiều khả năng sẽ tạm thời giữ nguyên mặt bằng lãi suất hiện tại.
Áp lực lên thị trường trái phiếu còn gia tăng do nỗi lo gia tăng thâm hụt ngân sách. Mức phí rủi ro đối với trái phiếu chính phủ Pháp đã chạm đỉnh kể từ thời điểm khủng hoảng nợ công khu vực Đồng euro bùng nổ.
Tại Đức, bức tranh nợ công cũng đứng trước rủi ro chịu thêm áp lực sau khi khối bảo thủ của Thủ tướng Friedrich Merz ghi nhận kết quả bầu cử kém khả quan nhất kể từ năm 1949. Dưới tác động từ các yếu tố chính trị châu Âu cùng sự bứt phá của đồng USD, đồng euro giằng co ở mức 1,1477 USD sau khi đã bốc hơi gần 1% trong tuần qua.
Mọi sự chú ý của giới ngoại giao và tài chính tuần này sẽ hướng về Đại hội đồng Liên Hợp Quốc với sự tham dự của Tổng thống Mỹ Donald Trump, trước khi diễn ra cuộc gặp thượng đỉnh giữa ông và Chủ tịch Trung Quốc Tập Cận Bình vào thứ Năm.
TUYÊN BỐ MIỄN TRÁCH NHIỆM: Giao dịch ngoại hối (Forex), hàng hóa và các sản phẩm tài chính khác có mức độ rủi ro cao và không phù hợp với tất cả nhà đầu tư. Bạn có thể mất toàn bộ số vốn đã đầu tư. Nội dung trên website danhgiasan.com chỉ mang tính chất thông tin và tham khảo, không phải lời khuyên tài chính hay đầu tư. Hãy cân nhắc kỹ lưỡng và tham khảo chuyên gia tài chính độc lập trước khi đưa ra bất kỳ quyết định đầu tư nào. Danhgiasan.com không chịu trách nhiệm về bất kỳ tổn thất tài chính nào phát sinh từ việc sử dụng thông tin trên website.